
 Registrati
 Login
Log in or Create account
 Africa
 Territorio e istituzioni
 America Latina
 Osservatorio sul diritto elettorale
 Osservatorio Trasparenza
 Human Rights
 Lavoro Persona Tecnologia
 Osservatorio di Diritto sanitario
 Storico focus
 Riforme istituzionali e forma di governo
FOCUS - Territorio e istituzioni N. 22 - 05/08/2026
Ricorso del Governo del 3 ottobre 2026, n. 19, in G.U. n. 42 del 21 ottobre 2026-La tempistica dettata dal legislatore statale per l’approvazione dei documenti di bilancio è sottratta alla possibilità di interventi anche da parte delle regioni a statuto speciale
Ricorso del Governo del 3 ottobre 2026, n. 19, in G.U. n. 42 del 21 ottobre 2026
1. Ai sensi dell’art. 127 della Costituzione, il Presidente del Consiglio ha impugnato l’art. 6, commi 2[1] e 4[2], della legge della Regione Valle d’Aosta 23 luglio 2026, n. 13 recante «Disposizioni urgenti per assicurare la regolare erogazione e la qualità dei livelli essenziali di assistenza (LEA) nel sistema sanitario regionale e ulteriori interventi in materia di politiche sanitarie e sociali. Modificazioni di leggi regionali».
Secondo il ricorso governativo le disposizioni denunciate, eccedendo dalle competenze attribuite alla Regione Valle d’Aosta dal suo statuto speciale (articoli 2 e 3, della legge costituzionale 26 febbraio 1948, n. 4) e ponendosi in contrasto con la normativa statale di riferimento di cui al decreto legislativo 23 giugno 2011, n. 118 (in particolare l’art. 32, comma 5), violerebbe l’art. 117, secondo comma, lettera e), della Costituzione, in riferimento alla materia dell’armonizzazione dei bilanci pubblici, nonché l’art. 117, terzo comma della Costituzione, in riferimento alla materia del coordinamento della finanza pubblica.
2. In particolare, secondo il ricorso governativo, che fa richiamo di ampia giurisprudenza costituzionale[3], l’art. 6, comma 2, introducendo una deroga al decreto legislativo 23 giugno 2011, n. 118, e ponendosi in contrasto con il suo art. 32, comma 5[4], violerebbe la competenza statale di cui all’art. 117, secondo comma, lettera e) della Costituzione, in materia di armonizzazione dei bilanci pubblici, che riserva allo Stato la determinazione unitaria del termine per l’approvazione dei bilanci da parte delle amministrazioni pubbliche, nonché la normativa statale di coordinamento finanziario (art. 117, terzo comma, Cost.) - in relazione al quale la disciplina armonizzata ha funzione servente (Corte cost. sent. n. 190 del 2022) -, in quanto comporterebbe una disarticolazione della sequenza temporale stabilita dalla legislazione statale, introducendo una scansione non uniforme nel procedimento di formazione dei bilanci sanitari regionali che esige, invece, una necessaria sincronia dei cicli di bilancio (Corte cost., sent. n. 184 del 2016).
3. Al riguardo, si osserva che la motivazione del ricorso appare in linea con l’ampia e consolidata giurisprudenza costituzionale che, quanto agli ambiti materiali assegnati alla competenza legislativa dello Stato, si estende anche a quella degli enti ad autonomia differenziata, a salvaguardia dell’unitaria rappresentazione dei dati della contabilità nazionale (Corte cost. sentt. n. 250 del 2020 e n. 80 del 2017).
4. Ma, proprio in considerazione dell’esigenza di tale ineludibile esigenza di rappresentazione unitaria e temporalmente sincronica dei dati contabili degli enti che compongono il novero delle pubbliche amministrazioni, la motivazione del ricorso, per un corretto inquadramento della questione, ben avrebbe potuto evocare a parametro l’art. 97, primo comma, Cost., che presiede, quale sorta di Grundnorm di derivazione unionale in materia di finanza pubblica, tutte le attribuzioni competenziali dello Stato, e cioè il coordinamento finanziario e l’armonizzazione dei bilanci pubblici, che costituiscono garanzia e baluardo dell’ “equilibrio dei bilanci e [del]la sostenibilità del debito pubblico”.
Tale omissione non inficia la prospettazione della questione di legittimità, ma ne dequota il più profondo significato costituzionale, costituendo, l’art. 97, primo comma, Cost., il vero e sostanziale parametro posto tutela della finanza pubblica, come più volte fatto presente in questa Rubrica.
[1] L’art. 6 della legge regionale, rubricato «Proroga di termini per l’adozione e l’approvazione di documenti contabili e di programmazione dell’Azienda USL per l’anno 2027», dispone al comma 2 che «Per l’anno 2027, l’Azienda USL, a seguito dell’assegnazione degli indirizzi e obiettivi di salute e di funzionamento di cui al comma 1, adotta il bilancio preventivo economico annuale entro il 28 febbraio 2027 e, conseguentemente, il termine di approvazione del bilancio preventivo economico relativo all’anno 2027 dell’Azienda USL, da parte della Giunta regionale, è posticipato al 30 aprile 2027».
[2] Il comma 4 del medesimo art. 6 reca una norma transitoria, disponendo che «Nelle more dell’approvazione dei documenti di cui ai commi da 1 a 3, l’Azienda USL è autorizzata alla gestione ordinaria delle attività e dei servizi istituzionali, al fine di garantire l’erogazione dei livelli essenziali di assistenza e delle prestazioni integrative regionali, nei limiti delle risorse iscritte nel bilancio di previsione della Regione.».
[3] Corte cost., sentt. n. 184 del 2016, n. 80 del 2017, n. 250 del 2020, n. 60 del 2013, n. 39 e 40 del 2014.
[4] “La giunta regionale approva i bilanci preventivi economici annuali degli enti di cui alle lettere b), punto i), e c) del comma 2 dell’art. 19 e il bilancio preventivo economico annuale consolidato di cui al comma 4 entro il 31 dicembre dell’anno precedente a quello cui i bilanci economici preventivi si riferiscono».
 Scarica il Documento integrale
NUMERO 29 - ALTRI ARTICOLI
-
ITALIA - DOTTRINA
Dalla funzione pedagogica all’automatismo valutativo: profili di incostituzionalità della disciplina vigente in tema di voto in condotta
ITALIA - DOCUMENTAZIONEFocus lavoro, persona, tecnologia - Contributi del 28 ottobre 2026
-
ITALIA - DOTTRINA
L’affidamento incolpevole e il suo giudice
ITALIA - DOTTRINALe declinazioni della trasparenza amministrativa nell’era dell’intelligenza artificiale
ITALIA - DOTTRINAMingus: Jazz Censorship and the State Action Doctrine
 STUDI FEDERALISMI
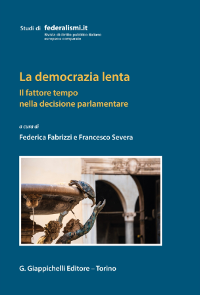
La democrazia lenta. Il fattore tempo nella decisione parlamentare
F. Fabrizzi, F. Severa (a cura di)2026
 disponibile anche in e-Book


Segreteria di redazione
Chiara Arruzzoli; Simone Barbareschi; Alina Iuliana Benea; Andrea Caravita di Toritto; Maria Cristina Carbone; Adriano Dirri; Eleonora Iannario; Giulia Renzi; Giulia Santomauro; Francesco Severa; Sergio Spatola; Giulia Vasino.
E-mail: redazione@federalismi.it
Informazioni generali
Codice etico
Collana "Studi di federalismi.it"
Powered by
Execution time: 83 ms - Your address is 216.73.216.254
05/08/2026
27/10/2025
19/09/2025
07/03/2025
01/08/2022
02/04/2021